
Assurance emprunteur et sports à risques : Garanties & exclusions

Gaëlle Revenu-Prunayre

 Temps de lecture : 8 min.
Sommaire
Vous pratiquez un sport à risque et souhaitez souscrire un crédit immobilier ? Vous devez alors trouver une assurance emprunteur qui prend en compte votre activité sportive. Selon le sport pratiqué, sa fréquence et votre niveau, une assurance sport à risque peut prévoir une surprime, des exclusions de garantie ou des conditions particulières.
Pour autant, pratiquer un sport extrême ne signifie pas être automatiquement privé d’assurance de prêt immobilier. Des solutions existent pour obtenir une couverture adaptée à votre profil et à votre pratique sportive.
Assurance emprunteur et sports à risque : comment l’assureur évalue-t-il votre profil ?
Si vous pratiquez un sport à risque, l’assureur cherche à évaluer les risques liés à cette activité. Son objectif est de déterminer les conditions auxquelles il peut couvrir votre crédit immobilier.
Cette évaluation ne repose pas uniquement sur le nom du sport. L’assureur peut également prendre en compte votre fréquence de pratique, votre niveau sportif, la participation à des compétitions et les conditions de sécurité.
Pourquoi certains sports sont-ils considérés comme risqués ?
Certains sports exposent davantage leurs pratiquants aux accidents et aux blessures. C’est notamment le cas des activités impliquant de la vitesse, de la hauteur, de la profondeur ou un environnement difficile d’accès.
L’alpinisme, le parachutisme, le parapente, la plongée sous-marine ou encore certains sports mécaniques peuvent ainsi être considérés comme des sports à risque par les compagnies d’assurance. Toutefois, une pratique occasionnelle et encadrée ne sera pas nécessairement évaluée de la même manière qu’une activité régulière, autonome ou exercée en compétition.
Quelles conditions pour assurer un prêt immobilier quand on pratique un sport à risque ?
Après étude de votre dossier, l’assureur peut accepter votre demande d’assurance emprunteur sans condition particulière. Il peut également appliquer une surprime, prévoir une exclusion de garantie concernant votre activité sportive ou proposer un rachat d’exclusion.
Dans certaines situations, les garanties peuvent être limitées. Les conditions dépendent notamment du sport pratiqué, de votre profil et de la politique de souscription de chaque assureur. Il est donc important de comparer plusieurs contrats d’assurance emprunteur pour trouver une couverture adaptée à votre activité.
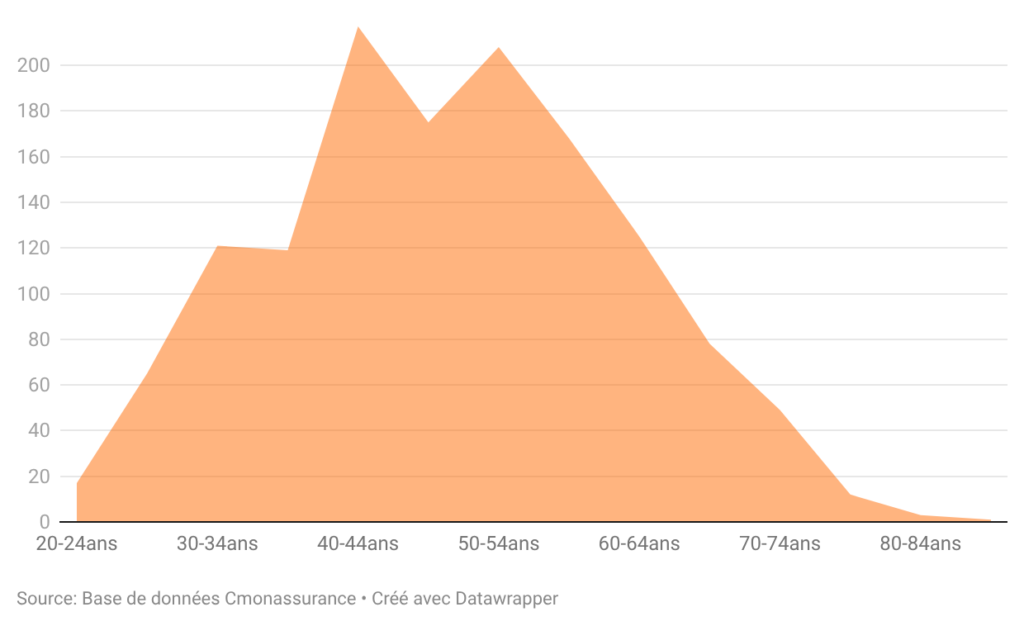
29,8 % des personnes qui nous contactent déclarent au moins un sport à risque. Parmi eux, on constate que le profil 40-44 ans est celui qui pratique le plus de sport à risque, avec 14,7 % de sportifs identifiés.
Quelles garanties et exclusions pour une assurance emprunteur avec un sport à risque ?
Une assurance de prêt immobilier peut comprendre plusieurs garanties destinées à protéger l’emprunteur et sa famille en cas de difficulté. Parmi les principales figurent :
- La garantie décès : elle permet, selon les conditions du contrat, le remboursement du capital restant dû à la banque.
- La PTIA (perte totale et irréversible d’autonomie) : elle intervient lorsque l’assuré se trouve dans une situation de dépendance répondant aux critères du contrat.
- L’ITT (incapacité temporaire totale de travail) : elle peut prendre en charge les échéances du prêt pendant une période d’incapacité de travail couverte.
- L’IPT et l’IPP (invalidité permanente totale ou partielle) : elles peuvent intervenir lorsque l’état de santé de l’assuré entraîne une invalidité répondant aux conditions prévues au contrat.
Lorsqu’un emprunteur pratique un sport extrême, certaines de ces garanties peuvent être soumises à des restrictions. Il faut donc vérifier précisément les conditions de couverture.
Quelles exclusions de garantie pour les sports extrêmes ?
Une exclusion de garantie signifie que l’assureur ne prend pas en charge certains sinistres définis dans le contrat.
En assurance emprunteur, une exclusion peut concerner une discipline sportive précise ou certaines circonstances de pratique. Par exemple, le contrat peut exclure les accidents survenus lors d’une compétition, d’une tentative de record ou d’une activité exercée dans des conditions particulières.
Les exclusions varient d’un assureur à l’autre. Deux contrats proposant les mêmes garanties sur le papier peuvent donc offrir des niveaux de protection très différents pour un sportif. Avant de souscrire, prenez le temps de consulter les conditions générales et les exclusions mentionnées dans votre contrat.
En assurance emprunteur, un sport à risques n’est pas un motif de refus en soi : tout se joue dans la précision de la déclaration et la cohérence des garanties avec la pratique réelle.
Peut-on obtenir un rachat d’exclusion sportive ?
Certains assureurs proposent un rachat d’exclusion. Cette option permet, sous réserve de leur accord, de réintégrer une activité sportive dans le périmètre de couverture.
Le rachat peut entraîner une surprime et s’accompagner de conditions spécifiques : franchise, plafond d’indemnisation ou limitation à certaines garanties. Il n’est pas proposé systématiquement pour tous les sports à risque. Il est donc essentiel de vérifier les garanties réellement couvertes après le rachat et les circonstances dans lesquelles elles peuvent être déclenchées.
Obtenir un tarif
Comment trouver une assurance emprunteur adaptée à un sport à risque ?
Pour obtenir une assurance de prêt immobilier adaptée à votre profil, vous devez avant tout déclarer votre pratique sportive avec précision. Vous pourrez ensuite comparer les contrats et leurs conditions de couverture.
Comment déclarer son activité sportive à l’assureur ?
Vous devez répondre avec sincérité aux questions posées par l’assureur et respecter les obligations prévues dans le contrat. Selon les informations demandées, vous pouvez notamment avoir à préciser :
- Le sport pratiqué et votre niveau.
- La fréquence de vos séances.
- Votre éventuelle participation à des compétitions.
- Les conditions d’encadrement et de sécurité.
Même une pratique occasionnelle peut être concernée par une exclusion sportive. En cas de doute, demandez une confirmation écrite à votre assureur. Une déclaration incomplète ou inexacte peut avoir des conséquences sur votre couverture et votre indemnisation en cas de sinistre.
Pourquoi comparer plusieurs assurances de prêt immobilier ?
Tous les assureurs n’appliquent pas les mêmes règles aux sports à risque. Certains acceptent plus facilement certaines disciplines, tandis que d’autres prévoient des exclusions ou des conditions de couverture plus strictes.
Comparer plusieurs contrats permet de vérifier les garanties proposées, les franchises, les plafonds d’indemnisation, les surprimes éventuelles et les exclusions sportives. Vous pouvez également choisir une délégation d’assurance : vous n’êtes pas obligé de souscrire le contrat proposé par votre banque, à condition de respecter l’équivalence de garanties exigée par celle-ci.
La loi Lemoine permet par ailleurs de changer d’assurance emprunteur à tout moment, sous réserve de cette équivalence. Vous pouvez donc rechercher une couverture mieux adaptée à votre pratique sportive, même après avoir souscrit votre crédit immobilier.
Quels sports sont considérés comme des sports à risque par les assureurs ?
Il n’existe pas de liste unique des sports à risque applicable à toutes les compagnies d’assurance. Chaque assureur définit ses propres critères et peut classer différemment une même discipline.
Parmi les activités qui peuvent faire l’objet d’une attention particulière, on retrouve notamment :
- Les sports de montagne : alpinisme, escalade engagée, ski hors-piste ou randonnée en haute montagne.
- Les sports aériens : parachutisme, parapente, deltaplane ou pilotage.
- Les sports mécaniques : moto sur circuit, rallye ou course automobile.
- Les sports subaquatiques : plongée sous-marine, notamment lorsqu’elle est pratiquée à grande profondeur.
- Les sports pratiqués en compétition ou à titre professionnel, dont les conditions d’assurance peuvent être spécifiques.
Cette liste est indicative. Le niveau de risque retenu dépend de la discipline exacte, de la fréquence et des conditions de pratique. Il est donc préférable de déclarer précisément votre activité plutôt que de supposer qu’elle est automatiquement couverte ou exclue.
Peut-on pratiquer un sport à risque et obtenir une bonne assurance emprunteur ?
Oui, il est tout à fait possible d’obtenir une assurance emprunteur en pratiquant un sport à risque. La solution dépend toutefois de votre profil, de votre activité et des conditions proposées par les assureurs. Comparer plusieurs contrats d’assurance sport à risque permet de trouver une assurance de prêt immobilier adaptée à votre pratique, tout en préservant les garanties nécessaires à votre crédit.
L’objectif est de bénéficier d’une couverture suffisamment protectrice, sans payer pour des garanties qui ne correspondent pas à vos besoins.
Chez Askapi, nos experts vous accompagnent dans la recherche d’une assurance emprunteur adaptée à votre profil et à votre pratique sportive. Demandez votre tarif pour comparer les solutions disponibles.
Découvrez les 3 sports à risque les plus pratiqués en France :
| Sport | Nombre de licenciés connus* |
| Plongée sous-marine | 133 757 |
| Escalade ou sports de montagne | 120 717 |
| Parapente | 35 000 à 40 000 |
Peut-on pratiquer un sport à risques et avoir une bonne assurance emprunteur ?
« La prise en compte des sports à risques dans une assurance emprunteur exige une analyse précise de la pratique, des garanties et des exclusions qui s’y rattachent. Chaque discipline impose un niveau d’exigence particulier et peut entraîner une surprime, un rachat d’exclusion ou des limitations ciblées. L’essentiel consiste à déclarer clairement son activité, comparer des contrats réellement équivalents et sécuriser une couverture compatible avec les attentes de la banque. La possibilité de changer d’assurance à tout moment permet d’ajuster la protection au fil de l’évolution de sa pratique sportive et d’obtenir une couverture cohérente, lisible et durablement efficace. »
Gaëlle Revenu-Prunayre
Directrice Générale Askapi.fr
Askapi : le comparateur d’assurance de prêt immobilier qui vous aide à faire des économies
Obtenir un tarifQuestions fréquentes sur : Assurance emprunteur et sports à risques
Nos guides du prêt immobilier. Mieux comparer avec Askapi.
- • Comment choisir son assurance emprunteur
- • La Loi Lemoine
- • Pourquoi comparer son assurance emprunteur ?
- • Rachat de crédit et changement d’assurance
- • Barème des taux de l’assurance emprunteur
- • Comment résilier son assurance emprunteur ?
- • Quelle quotité d’assurance de prêt choisir ?
- • Comprendre le coût de l’assurance emprunteur
- • Âge limite pour emprunter
- • Le questionnaire médical en assurance emprunteur